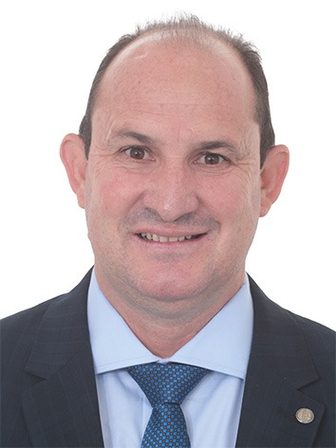
Pastor Claudio Mariano
Pastor Claudio Mariano é deputado federal pelo Pará, pelo partido UNIÃO. Primeira legislatura na Câmara.
Visão geral
O que este deputado fez no mandato?
Veja como Pastor Claudio Mariano votou, o que propôs, como usou a cota parlamentar e de onde vieram os votos que o elegeram. Os números são absolutos e vêm das fontes oficiais; a leitura é sua.
Atividade registrada
Quantidades publicadas pelas fontes oficiais, para conferência — volume de trabalho registrado, não qualidade. Aprovações: matérias de autoria principal aprovadas em comissão ou plenário ou transformadas em lei, e pareceres do relator aprovados.
| No mandato | Registrado |
|---|---|
| Votações nominais | 277 de 546 |
| Presenças em sessões e reuniões | 99 |
| Relatorias e emendas | 0 |
| Proposições | 0 como autor principal, 1 em coautoria |
| Aprovações | 0 |
| Discursos | 0 |
Ver mês a mês
| Mês | Votações | Presenças | Relatorias e emendas | Proposições (autor) | Aprovações | Discursos |
|---|---|---|---|---|---|---|
| 01/25 | sem votação | 0 | 0 | 0 | 0 | 0 |
| 02/25 | 9 de 11 | 12 | 0 | 0 | 0 | 0 |
| 03/25 | 2 de 13 | 7 | 0 | 0 | 0 | 0 |
| 04/25 | 16 de 48 | 6 | 0 | 0 | 0 | 0 |
| 05/25 | 36 de 69 | 8 | 0 | 0 | 0 | 0 |
| 06/25 | 19 de 46 | 7 | 0 | 0 | 0 | 0 |
| 07/25 | 28 de 65 | 7 | 0 | 0 | 0 | 0 |
| 08/25 | 21 de 58 | 6 | 0 | 0 | 0 | 0 |
| 09/25 | 46 de 58 | 15 | 0 | 0 | 0 | 0 |
| 10/25 | 14 de 60 | 13 | 0 | 0 | 0 | 0 |
| 11/25 | 44 de 62 | 8 | 0 | 0 | 0 | 0 |
| 12/25 | 42 de 56 | 10 | 0 | 0 | 0 | 0 |
| 01/26 | sem exercício suficiente no mês | |||||
| 02/26 | sem exercício suficiente no mês | |||||
| 03/26 | sem exercício suficiente no mês | |||||
| 04/26 | sem exercício suficiente no mês | |||||
| 05/26 | sem exercício suficiente no mês | |||||
| 06/26 | sem exercício suficiente no mês | |||||
| 07/26 | sem exercício suficiente no mês | |||||
| 08/26 | sem exercício suficiente no mês | |||||
| 09/26 | sem exercício suficiente no mês | |||||
Como vota
Parte dos votos iguais à orientação…
Votou em 277 das 1595 votações nominais do ano (17%).
As três medidas aparecem juntas para que nenhuma seja lida como “a certa”. Votações simbólicas não têm voto individual.
Ver as votações →O que propõe
Proposições apresentadas no mandato, por tipo
Nenhuma proposição apresentada no mandato.
Assinou junto, como autor, outras 14.
Ver as proposições →Gastos da cota parlamentar
Total por categoria no mandato (2023–2026)
R$ 511.089,19 · média da Casa R$ 1.013.332,10
Ver detalhes e fornecedores →De onde vieram os votos
Votos recebidos na eleição de 2022
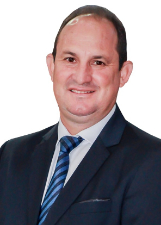
Foto de urna de 2022 (TSE).
Cadeira conquistada em 2022 pelo partido UNIÃO, pelo Pará: pertence à lista, e em caso de vacância assume o próximo mais votado dela. Ver os próximos suplentes.
Padrões observáveis nos pagamentos
Há 7 observações descritivas sobre pagamentos de campanha, cota e emendas deste parlamentar, calculadas com a mesma régua para todos.
Nenhuma delas é, por si, indício de irregularidade; são pontos de partida de verificação.
Ver as observações →Frentes parlamentares
Assina 2 frentes
- Frente Parlamentar Brasil - Israel Membro
- Frente Parlamentar Mista de Telecomunicações e Soluções Digitais. Membro
Biografia e declaração
| Nascimento | 16/12/1976 · 49 anos · Arenópolis/GO |
|---|---|
| Nome civil | CLAUDIO MARIANO SILVA |
| Escolaridade | Secundário Incompleto |
| E-mail do gabinete | — |
| Gênero autodeclarado ao TSE | Masculino |
| Cor ou raça autodeclarada ao TSE | Branca |
| Profissão declarada ao TSE | Outros |
| Bens declarados ao TSE em 2022 | R$ 270.000,00 |
Votações
Alinhamento de votos
Contam só votações com voto e orientação comparáveis (Sim, Não ou Obstrução); orientações dadas a blocos partidários não são atribuídas ao partido.
| Votou igual à orientação… | Percentual |
|---|---|
| do próprio partido (UNIÃO) | 100% (1 de 1) |
| do governo | 67% (139 de 208) |
| da oposição | 59% (146 de 246) |
Votos nominais mais recentes
| Data | Votação | Voto |
|---|---|---|
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do DTQ 16 (NOVO): Destaque para Votação em Separado do inciso II do § 14 no art. 22 da Lei Complementar nº 214, de 16 de janeiro de 2025, pelo art. 174 do Substitutivo do Senado (161, I). Resultado: não informado (63 sim · 373 não) Orientação: Governo: Não · Oposição: Liberado | Não |
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do DTQ 18 (Fdr PT-PCdoB-PV): Destaque para Votação em Separado do(a) art. 146 da Lei Complementar 214/2025 alterada pelo art. 174 do Substitutivo do Senado Federal, COM VISTAS À SUA APROVAÇÃO, e, em decorrência, do art. 181, inciso V, alínea "p" do Substitutivo do Senado Federal, apresentado ao PLP 108/2024 (161, I). Resultado: não informado (441 sim · 3 não) Orientação: Governo: Sim · Oposição: Sim | Sim |
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do DTQ 9 (PL): Destaque para Votação em Separado do artigo 293 da Lei Complementar 214/2025, alterada pelo artigo 174 do Substitutivo do Senado Federal ao Projeto de Lei Complementar 108/2024, para fins de sua aprovação (161, I). Resultado: não informado (423 sim · 23 não) Orientação: Governo: Sim · Oposição: Sim | Sim |
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do DTQ 10 (PL): Destaque para Votação em Separado do artigo 295 da Lei Complementar 214/2025, alterada pelo artigo 174 do Substitutivo do Senado Federal ao Projeto de Lei Complementar 108/2024, para fins de sua aprovação (161, I). Resultado: não informado (15 sim · 334 não) Orientação: Governo: Não · Oposição: Não | Não |
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do DTQ 17 (PL): Destaque para Votação em Separado do inciso II, § 2º, art. 422, inserido pelo art. 174 do Substitutivo do Senado ao PLP 108/24, para fins de sua aprovação, apresentado ao PLP 108/2024 (161, I). Resultado: não informado (221 sim · 242 não) Orientação: Governo: Não · Oposição: Sim | Sim |
| 16/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação das Emendas de Redação nºs 1, 2 e 4. Resultado: aprovado (408 sim · 3 não) Orientação: Governo: Sim · Oposição: Sim | Sim |
| 16/12/2025 | PLP 128/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para reduzir os benefícios federais de natureza tributária, financeira e creditícia em, no mínimo, 10% (dez por cento). Em votação: Rejeitado o Requerimento. Resultado: rejeitado (114 sim · 319 não) Orientação: Governo: Não · Oposição: Sim | Não |
| 16/12/2025 | PLP 128/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para reduzir os benefícios federais de natureza tributária, financeira e creditícia em, no mínimo, 10% (dez por cento). Em votação: Aprovado o Requerimento. Resultado: aprovado (276 sim · 67 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 16/12/2025 | PLP 128/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para reduzir os benefícios federais de natureza tributária, financeira e creditícia em, no mínimo, 10% (dez por cento). Em votação: Aprovada a Subemenda Substitutiva Global ao Projeto de Lei Complementar nº 128, de 2025, adotada pelo relator da Comissão de Desenvolvimento Econômico, ressalvado o destaque. Resultado: aprovado (310 sim · 85 não) Orientação: Governo: Sim · Oposição: Obstrução | Sim |
| 16/12/2025 | PLP 128/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para reduzir os benefícios federais de natureza tributária, financeira e creditícia em, no mínimo, 10% (dez por cento). Em votação: Votação do DTQ 8 (NOVO): Destaque para Votação em Separado do Art. 8º do substitutivo, apresentado ao PLP 128/2025. (161, I) Resultado: não informado (286 sim · 116 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 15/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação do Substitutivo do Senado Federal ao Projeto de Lei Complementar nº 108, de 2024, com parecer pela aprovação, excetuadas as modificações indicadas no Parecer da Comissão de Indústria, Comércio e Serviços, ressalvados os destaques. Resultado: aprovado (330 sim · 104 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 15/12/2025 | PLP 108/2024 — Institui o Comitê Gestor do Imposto sobre Bens e Serviços - CG-IBS, dispõe sobre o processo administrativo tributário relativo ao lançamento de ofício do Imposto sobre Bens e Serviços - IBS, sobre a distribuição para os entes federativos do produto da arrecadação do IBS, e sobre o Imposto sobre TransmissãoCausa mortis… Em votação: Votação dos dispositivos do Substitutivo do Senado Federal ao Projeto de Lei complementar nº 108, de 2024, com parecer pela rejeição, ressalvados os destaques. Resultado: rejeitado (77 sim · 252 não) Orientação: Governo: Não · Oposição: Liberado | Não |
| 15/12/2025 | PLP 163/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para excluir do cômputo dos limites de despesas primárias as despesas temporárias com educação pública e saúde de que trata o art. 6º da Lei nº 15.164, de 14 de julho de 2025, e as despesas financiadas com recursos oriundos de empréstimos internacionais e suas… Em votação: Rejeitado o Requerimento. Resultado: rejeitado (108 sim · 290 não) Orientação: Governo: Não · Oposição: Sim | Não |
| 15/12/2025 | PLP 163/2025 — Altera a Lei Complementar nº 200, de 30 de agosto de 2023, para excluir do cômputo dos limites de despesas primárias as despesas temporárias com educação pública e saúde de que trata o art. 6º da Lei nº 15.164, de 14 de julho de 2025, e as despesas financiadas com recursos oriundos de empréstimos internacionais e suas… Em votação: Votação do Substitutivo do Senado Federal ao Projeto de Lei Complementar nº 163, de 2025, com parecer pela aprovação. Resultado: aprovado (320 sim · 109 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 15/12/2025 | PL 4278/2025 — Dispõe sobre a composição e criação de cargos do Tribunal Regional Federal da 5° Região. Em votação: Rejeitado o Requerimento. Resultado: rejeitado (127 sim · 292 não) Orientação: Governo: Não · Oposição: Sim | Não |
| 15/12/2025 | PL 4278/2025 — Dispõe sobre a composição e criação de cargos do Tribunal Regional Federal da 5° Região. Em votação: Aprovado o Projeto de Lei nº 4.278, de 2025, ressalvado o destaque. Resultado: aprovado (325 sim · 119 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 15/12/2025 | PL 4278/2025 — Dispõe sobre a composição e criação de cargos do Tribunal Regional Federal da 5° Região. Em votação: Votação do DTQ 1 (NOVO): Destaque para Votação em Separado do art. 3º do PL 4.278/2025 (161, I). Resultado: não informado (293 sim · 120 não) Orientação: Governo: Sim · Oposição: Não | Sim |
| 10/12/2025 | REP 5/2024 — Representação de autoria do Partido Novo em desfavor do Senhor Deputado GLAUBER BRAGA, protocolizada em 18.04.2024. Alegação de quebra de decoro parlamentar. Em votação: Rejeitado o Requerimento. Resultado: rejeitado (171 sim · 245 não) Orientação: Governo: Sim · Oposição: Não | Não |
| 10/12/2025 | REP 2/2025 — Representa em desfavor da Senhora Deputada CARLA ZAMBELLI, em razão de condenação criminal transitada em julgado. Em votação: Rejeitado o Requerimento. Resultado: rejeitado (151 sim · 236 não) Orientação: Governo: Não · Oposição: Sim | Sim |
| 10/12/2025 | PRC 86/2025 — Declara a perda do mandato do Deputado GLAUBER BRAGA. por procedimento incompatível com o decoro parlamentar. Em votação: Aprovado o Requerimento. Resultado: aprovado (242 sim · 181 não) Orientação: Oposição: Sim | Sim |
| 10/12/2025 | PRC 86/2025 — Declara a perda do mandato do Deputado GLAUBER BRAGA. por procedimento incompatível com o decoro parlamentar. Em votação: Votação do DTQ 4 (Fdr PSOL-REDE): Destaque de Preferência da Emenda de Plenário n. 1, apresentada ao PRC 86 de 2025. (161, IV) Resultado: aprovado (226 sim · 220 não) Orientação: Governo: Sim · Oposição: Não | Não |
| 10/12/2025 | PRC 86/2025 — Declara a perda do mandato do Deputado GLAUBER BRAGA. por procedimento incompatível com o decoro parlamentar. Em votação: Votação da Emenda de Plenário nº 1 ao PRC 86/2025. Resultado: aprovado (318 sim · 141 não) Sem orientação registrada | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Rejeitado o Requerimento. Resultado: rejeitado (146 sim · 294 não) Orientação: Governo: Sim · Oposição: Não | Não |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Rejeitado o Requerimento. Resultado: rejeitado (147 sim · 287 não) Orientação: Governo: Sim · Oposição: Não | Não |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Votação do DTQ 6 (PSB): Destaque para Votação em Separado do art. 112 da Lei nº 7.210, de 11 de julho de 1984, com redação conferida pelo art. 1º do Substitutivo, apresentado ao PL 2162/2023. (161, I) Resultado: não informado (218 sim · 136 não) Orientação: Oposição: Sim | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Votação do DTQ 4 (Fdr PT-PCdoB-PV): Destaque para Votação em Separado da expressão "previstos nos Títulos I e II da Parte Especial do Código Penal", constante do Inciso I do art. 112 da Lei de Execução Penal, contido no art. 1º do Substitutivo, apresentado ao PL 2162/2023. (161, I) Resultado: não informado (208 sim · 121 não) Orientação: Governo: Não · Oposição: Sim | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Aprovado o Substitutivo ao Projeto de Lei nº 2.162, de 2023, adotado pelo relator da Comissão Especial, ressalvados os destaques. Resultado: aprovado (291 sim · 148 não) Orientação: Governo: Não · Oposição: Sim | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Votação do DTQ 5 (Fdr PT-PCdoB-PV): Destaque para Votação em Separado do § 9° do Art. 126 da Lei 7.210/1984 constante do art. 1° do substitutivo, apresentado ao PL 2162/2023. (161, I) Resultado: não informado (230 sim · 34 não) Orientação: Governo: Obstrução · Oposição: Sim | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Votação do DTQ 2 (Fdr PT-PCdoB-PV): Destaque para Votação em Separado do Art. 359 -M-A do Decreto-Lei nº 2.848/1940, constante no artigo 2° do substitutivo, apresentado ao PL 2162/2023. (161, I) Resultado: não informado (229 sim · 26 não) Orientação: Governo: Obstrução · Oposição: Sim | Sim |
| 09/12/2025 | PL 2162/2023 — Concede anistia aos participantes das manifestações reivindicatórias de motivação política ocorridas entre o dia 30 de outubro de 2022 e o dia de entrada em vigor desta Lei, e dá outras providências. Em votação: Votação da Redação Final. Resultado: aprovado (235 sim · 25 não) Orientação: Governo: Obstrução · Oposição: Sim | Sim |
Proposições
No mandato, apresentou 0 proposições, assinou junto outras 14 como autor e assinou 5 em apoio.
“Apresentou” é quem assinou primeiro. “Assinou junto” é quem consta como autor depois da primeira assinatura. “Em apoio” é a assinatura que o arquivo oficial da Câmara não marca como de autor, comum em propostas que precisam de um número mínimo de assinaturas. Requerimentos e pareceres também contam como proposição.
Apresentou
Nenhuma proposição apresentada no mandato.
Assinou junto
| Proposição | Ementa | Apresentada por |
|---|---|---|
| REQ 5744/2025 | Solicita urgência urgentíssima (art. 155 do Regimento Interno da Câmara dos Deputados) para apreciação do Projeto de Decreto Legislativo Nº 1.031 de 2025. | Coronel Meira |
| REQ 4700/2025 | Requer o registro da Frente Parlamentar Mista de Telecomunicações e Soluções Digitais. | Juscelino Filho |
| REQ 4268/2025 | Requerimento de criação da Frente Parlamentar Brasil-Israel | Carla Dickson |
| EMP 13/0 | Modifique-se o art. 1º do Projeto de Lei nº 1.087, de 2025, para alterar os arts. 4º, 8º e 10 da Lei nº 9.250, de 1995, e acrescente-se os arts. 3º e 4º ao referido Projeto de Lei, renumerando-se os artigos subsequentes, conforme a seguinte redação: “Art.1º ........................................................................................................................ Art. 4o............................................................................................................ ....................................................................................................................... III -.................................................................................................................. ....................................................................................................................... i) R$ 189,59 (cento e oitenta e nove reais e cinquenta e nove centavos), a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 419,60 (quatrocentos e dezenove reais e sessenta centavos), a partir do mês de janeiro do ano-calendário de 2026. ....................................................................................................................... VI -................................................................................................................. ....................................................................................................................... i) R$ 1.903,98 (mil, novecentos e três reais e noventa e oito centavos), por mês, a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 4.213,84 (quatro mil duzentos e treze reais e oitenta e quatro centavos), por mês), a partir do mês de janeiro do ano-calendário de 2026. ....................................................................................................................... Art. 8º…......................................................................................................... ....................................................................................................................... II -................................................................................................................... ....................................................................................................................... b).......................................................................................................................................................................................................................................... 10. R$ 3.561,50 (três mil, quinhentos e sessenta e um reais e cinquenta centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; 11. R$ 7.882,22 (sete mil oitocentos e oitenta e dois reais e vinte e dois centavos), a partir do mês de janeiro do ano-calendário de 2026. c).................................................................................................................... ....................................................................................................................... 9. R$ 2.275,08 (dois mil, duzentos e setenta e cinco reais e oito centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; 10. R$ 5.035,15 (cinco mil e trinta e cinco reais e quinze centavos), a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” (NR) “Art. 10. ......................................................................................................... ....................................................................................................................... IX - R$ 16.754,34 (dezesseis mil, setecentos e cinquenta e quatro reais e trinta e quatro centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; X – R$ 37.080,25 (trinta e sete mil e oitenta reais e vinte e cinco centavos), a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” (NR) Art. 3º A Lei no 11.482, de 31 de maio de 2007, passa a vigorar com as seguintes alterações: “Art.1o .............................................................................................................. ........................................................................................................................ XI – a partir do mês de fevereiro do ano-calendário de 2024 e até o mês de dezembro do ano-calendário de 2025: ........................................................................................................................ X – a partir do mês de janeiro do ano-calendário de 2026: Tabela Progressiva Mensal Base de cálculo (R$) Alíquota % Parcela a Deduzir do IR (R$) Até 5.000,00 - - De 5.000,01 até 6.255,86 7,5 375,00 De 6.255,87 até 8.301,72 15 844,19 De 8.301,73 até 10.323,74 22,5 1.466,82 Acima de 10.323,75 27,5 1.983,00 ...............................................................................................................” (NR) Art. 4º A Lei n o 7.713, de 22 de dezembro de 1988, passa a vigorar com as seguintes alterações: “Art. 6o............................................................................................................ ....................................................................................................................... XV –............................................................................................................... ....................................................................................................................... i) R$ 1.903,98 (mil, novecentos e três reais e noventa e oito centavos), por mês, a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 4.213,84 (quatro mil duzentos e treze reais e oitenta e quatro centavos), por mês, a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” (NR) | Mendonça Filho |
| EMP 12/0 | Modifique-se o art. 1º do Projeto de Lei nº 1.087, de 2025, para alterar os arts. 4º, 8º e 10 da Lei nº 9.250, de 1995, e acrescente-se os arts. 3º, 4º e 5º ao referido Projeto de Lei, renumerando-se os artigos subsequentes, conforme a seguinte redação: “Art. 1º ........................................................................................................................ Art. 4o............................................................................................................. ....................................................................................................................... III -.................................................................................................................. ....................................................................................................................... i) R$ 189,59 (cento e oitenta e nove reais e cinquenta e nove centavos), a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 419,60 (quatrocentos e dezenove reais e sessenta centavos), a partir do mês de janeiro do ano-calendário de 2026. ....................................................................................................................... VI -................................................................................................................. ....................................................................................................................... i) R$ 1.903,98 (mil, novecentos e três reais e noventa e oito centavos), por mês, a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 4.213,84 (quatro mil duzentos e treze reais e oitenta e quatro centavos), por mês), a partir do mês de janeiro do ano-calendário de 2026. ....................................................................................................................... Art. 8º…......................................................................................................... ....................................................................................................................... II -................................................................................................................... ....................................................................................................................... b).......................................................................................................................................................................................................................................... 10. R$ 3.561,50 (três mil, quinhentos e sessenta e um reais e cinquenta centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; 11. R$ 7.882,22 (sete mil oitocentos e oitenta e dois reais e vinte e dois centavos), a partir do mês de janeiro do ano-calendário de 2026. c).................................................................................................................... ....................................................................................................................... 9. R$ 2.275,08 (dois mil, duzentos e setenta e cinco reais e oito centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; 10. R$ 5.035,15 (cinco mil e trinta e cinco reais e quinze centavos), a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” (NR) “Art. 10. ......................................................................................................... ....................................................................................................................... IX - R$ 16.754,34 (dezesseis mil, setecentos e cinquenta e quatro reais e trinta e quatro centavos), para o ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; X – R$ 37.080,25 (trinta e sete mil e oitenta reais e vinte e cinco centavos), a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” .............................................................................................................. (NR) “Art.3º A Lei no 11.482, de 31 de maio de 2007, passa a vigorar com as seguintes alterações: “Art.1o .............................................................................................................. ........................................................................................................................ XI – a partir do mês de fevereiro do ano-calendário de 2024 e até o mês de dezembro do ano-calendário de 2025: ........................................................................................................................ X – a partir do mês de janeiro do ano-calendário de 2026: Tabela Progressiva Mensal Base de cálculo (R$) Alíquota % Parcela a Deduzir do IR (R$) Até 5.000,00 - - De 5.000,01 até 6.255,86 7,5 375,00 De 6.255,87 até 8.301,72 15 844,19 De 8.301,73 até 10.323,74 22,5 1.466,82 Acima de 10.323,75 27,5 1.983,00 ...............................................................................................................” (NR) Art.4º A Lei n o 7.713, de 22 de dezembro de 1988, passa a vigorar com as seguintes alterações: “Art. 6o............................................................................................................ ....................................................................................................................... XV –............................................................................................................... ....................................................................................................................... i) R$ 1.903,98 (mil, novecentos e três reais e noventa e oito centavos), por mês, a partir do mês de abril do ano calendário de 2015 até o mês de dezembro do ano-calendário de 2025; j) R$ 4.213,84 (quatro mil duzentos e treze reais e oitenta e quatro centavos), por mês, a partir do mês de janeiro do ano-calendário de 2026. .............................................................................................................” (NR) “Art. 5º O montante do imposto sobre a renda e proventos de qualquer natureza, eventualmente reduzido em decorrência da atualização da tabela do imposto de renda da pessoa física a partir de 2026, deverá ser compensado pela União para garantir que os repasses obrigatórios previstos na forma dos arts. 157, I, 158, I e 159, da Constituição Federal de 1988, realizados aos Estados, Distrito Federal, Municípios e Fundos Constitucionais, não sejam reduzidos em termos reais. ” | Mendonça Filho |
| EMP 11/0 | Inclua-se o art. 3º ao Projeto de Lei nº 1.087, de 2025, renumerando-se os demais, com a redação a seguir: “.................................................................................................................................. Art. 3º O montante do imposto sobre a renda e proventos de qualquer natureza, eventualmente reduzido em decorrência da atualização da tabela do imposto de renda da pessoa física a partir de 2026, deverá ser compensado pela União para garantir que os repasses obrigatórios previstos no art. 159 da Constituição Federal de 1988, realizados aos Estados, Distrito Federal, Municípios e Fundos Constitucionais, não sejam reduzidos em termos reais. ..........................................................................................................................” (NR) | Mendonça Filho |
| EMP 10/0 | Inclua-se o art. 3º ao PL nº 1.087, de 2025, renumerando-se os demais, com a seguinte redação: “.................................................................................................................................. Art. 3º O montante do imposto sobre a renda e proventos de qualquer natureza, eventualmente reduzido em decorrência da atualização da tabela do imposto de renda da pessoa física a partir de 2026, deverá ser compensado pela União para garantir que os repasses obrigatórios previstos na forma dos arts. 157, I, 158, I e 159, da Constituição Federal de 1988, realizados aos Estados, Distrito Federal, Municípios e Fundos Constitucionais, não sejam reduzidos em termos reais. ” (NR) ................................................................................................................................... | Mendonça Filho |
| EMP 9/0 | Altere-se o art. 1º do Projeto de Lei nº 1.087, de 2025, para incluir o § 8º ao art. 16-A da Lei nº 9.250, de 26 de dezembro de 1995, nos termos a seguir: “Art. 1º ........................................................................................................................ ................................................................................................................................... Art. 16-A ..................................................................................................................... ................................................................................................................................... § 8º Os valores dos rendimentos referidos no § 2º serão atualizados anualmente, com base na variação acumulada do Índice Nacional de Preços ao Consumidor Amplo (IPCA), divulgado pela Fundação Instituto Brasileiro de Geografia e Estatística (IBGE), ou por outro índice que venha a substituí-lo, relativa aos doze meses consecutivos encerrados em 31 de dezembro de cada exercício anterior à Declaração de Ajuste Anual. ” (NR) | Mendonça Filho |
| RCP 4/2025 | Requer, nos termos do § 3° do art. 58 da Constituição Federal, combinado com o art. 35 do Regimento Interno da Câmara dos Deputados, a criação de Comissão Parlamentar de Inquérito destinada a investigar fatos relativos a práticas abusivas realizadas por operadoras de planos de saúde suplementar por meio de juntas médicas. | Rodrigo Valadares |
| EMC 6/0 | Institui limite para o pagamento de precatórios pelos Municípios, abre novo prazo de parcelamento especial de débitos dos Municípios com seus regimes próprios de previdência social e com o Regime Geral de Previdência Social e dá outras providências. | Toninho Wandscheer |
| EMC 4/0 | Institui limite para o pagamento de precatórios pelos Municípios, abre novo prazo de parcelamento especial de débitos dos Municípios com seus regimes próprios de previdência social e com o Regime Geral de Previdência Social e dá outras providências. | Toninho Wandscheer |
| PDL 322/2025 | Susta os efeitos do Decreto nº 12.499, de 11 de junho de 2025, que altera o Decreto nº 6.306, de 14 de dezembro de 2007, regulamentando o Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários – IOF. | Marangoni |
| EMP 19/0 | A presente emenda visa atualizar o valor da Indenização de Fronteira e Locais de Difícil Fixação de Efetivo, uma vez que o valor encontra-se bastante defasado, passados quase 12 (doze) anos da aprovação da Lei nº 12.855, de 2013. | Nicoletti |
| REQ 642/2025 | Requer a realização de Sessão Solene em homenagem ao centenário da Juventude Evangélica Luterana do Brasil (JELB) em 31 de maio de 2025. | Marcel van Hattem |
Com quem mais assina
Assinou como autor(a) junto com 24 deputados(as) atuais na legislatura 2023–2027 (57ª). Abaixo, os que mais se repetem.
Contam só as assinaturas de autor (as de apoio ficam de fora) em proposições da legislatura 2023–2027 (57ª) com 2 a 20 autores. Proposições com mais autores que isso, como as que exigem número mínimo de assinaturas, não entram: ligariam quase todos a quase todos. Assinar junto com frequência descreve uma parceria de trabalho legislativo, e nada além disso.
| Deputado(a) | Proposições em comum | Apresentadas por Pastor Claudio Mariano | Apresentadas pelo(a) colega |
|---|---|---|---|
| Carlos Sampaio PSD/SP | 5 | 0 | 0 |
| Mendonça Filho PL/PE | 5 | 0 | 5 |
| Zé Trovão PL/SC | 5 | 0 | 0 |
| Silvye Alves UNIÃO/GO | 5 | 0 | 0 |
| Delegado Ramagem PL/RJ | 5 | 0 | 0 |
| Rosangela Moro PL/SP | 5 | 0 | 0 |
| Rodrigo Valadares PL/SE | 3 | 0 | 0 |
| Arthur Oliveira Maia UNIÃO/BA | 2 | 0 | 0 |
| Jefferson Campos PL/SP | 1 | 0 | 0 |
| Laura Carneiro PSD/RJ | 1 | 0 | 0 |
Posicionamentos
Sem comissões ou discursos registrados no período.
Assina 2 frentes parlamentares nesta legislatura.
| Frente parlamentar | Papel |
|---|---|
Frente Parlamentar Brasil - IsraelDo que trataA frente trata das relações bilaterais entre o Brasil e Israel. Ela se propõe a debater políticas públicas de incentivo a essas relações e a propor melhorias na legislação federal. Também pretende articular ações entre os governos dos dois países em áreas como diplomacia, comércio, educação, tecnologia e segurança, além de apoiar o intercâmbio cultural, econômico, político e acadêmico, com congressos, seminários e visitas parlamentares. | Membro |
Frente Parlamentar Mista de Telecomunicações e Soluções Digitais.Do que trataA frente trata do setor de telecomunicações, da infraestrutura digital e da inovação tecnológica no país. Propõe-se a mobilizar parlamentares em torno de políticas para o setor e a qualificar o debate legislativo com informações técnicas atualizadas. Pretende também fomentar o diálogo entre os Poderes, o setor privado, a academia e a sociedade civil, apoiar legislações sobre modernização da infraestrutura digital e competitividade, incentivar programas de inclusão e letramento digital, e promover debates sobre 5G, Internet das Coisas, inteligência artificial, regulação de plataformas e segurança cibernética. | Membro |
Os resumos das frentes são gerados por inteligência artificial a partir do requerimento de registro e podem conter imprecisões; o documento original está na página de cada frente.
Gastos e fornecedores
Despesas reembolsadas pela cota para exercício da atividade parlamentar no mandato (2023–2026), como publicadas pela Câmara.
Por ano
| Ano | Total |
|---|---|
| 2025 | R$ 511.089,19 |
Por categoria
| Categoria | Total no mandato |
|---|---|
| LOCAÇÃO OU FRETAMENTO DE VEÍCULOS AUTOMOTORES | R$ 122.699,71 |
| DIVULGAÇÃO DA ATIVIDADE PARLAMENTAR. | R$ 120.012,96 |
| COMBUSTÍVEIS E LUBRIFICANTES. | R$ 75.599,88 |
| HOSPEDAGEM ,EXCETO DO PARLAMENTAR NO DISTRITO FEDERAL. | R$ 70.268,82 |
| MANUTENÇÃO DE ESCRITÓRIO DE APOIO À ATIVIDADE PARLAMENTAR | R$ 64.741,58 |
| PASSAGEM AÉREA - SIGEPA | R$ 34.915,36 |
| PASSAGEM AÉREA - REEMBOLSO | R$ 18.390,03 |
| TELEFONIA | R$ 3.888,58 |
| FORNECIMENTO DE ALIMENTAÇÃO DO PARLAMENTAR | R$ 472,27 |
| SERVIÇO DE TÁXI, PEDÁGIO E ESTACIONAMENTO | R$ 100,00 |
Maiores fornecedores da cota
| Fornecedor | Notas | Total no mandato |
|---|---|---|
| D7 MOTORS COMERCIO LOCACAO E SERVICOS DE VEICULOS | 13 | R$ 121.799,90 |
| EVTECH ESCOLA DO VALE DE TECNOLOGIA LTDA | 5 | R$ 61.806,70 |
| CALANDRINI FILMES | 5 | R$ 41.800,00 |
| 53.436.180 Sergiana Oliveira Rosa | 8 | R$ 40.100,00 |
| SEZONILDE RAMERY LOPES | 35 | R$ 36.523,98 |
| Latam Linhas Aéreas S.A | 25 | R$ 31.044,96 |
| 59.620.192 LUIZ FERNANDO PEREIRA DA SILVA | 4 | R$ 18.300,00 |
| AUTO POSTO DISNEY LTDA | 33 | R$ 15.272,52 |
| Gol Linhas Aereas S.A. | 19 | R$ 13.527,33 |
| AZUL | 10 | R$ 8.733,10 |
Padrões observáveis nos pagamentos
| Padrão | Observação |
|---|---|
| Campanha × cota parlamentar | Fornecedores pagos na campanha que também receberam da cota no mandato: ARAGUAIA MIDIAS E PRODUÇÃOES EIRELI; EDITORA VISÃO EIRELI; AUTO POSTO DISNEY LTDA; AUTO POSTO PRIMAVERA EIRELI; POSTO PRACA GOIANESIA LTDA. |
| Concentração na cota | 24% da cota do mandato foi para um único fornecedor (D7 MOTORS COMERCIO LOCACAO E SERVICOS DE VEICULOS). |
| Fornecedores com CNPJ recente | Entre os maiores fornecedores da campanha, com CNPJ aberto no ano da eleição ou no anterior: KAMILA BARBOSA SOCIEDADE INDIVIDUAL DE ADVOCACIA (aberto em 15/01/2021). |
| Documento de fornecedor inválido | Fornecedores com CPF/CNPJ que não passa na validação de dígito verificador: RAMAL (cota; documento informado: 00000000000006). |
Campanha
Foto de urna de 2022 (TSE).
Cadeira conquistada em 2022 pelo partido UNIÃO, pelo Pará: pertence à lista, e em caso de vacância assume o próximo mais votado dela. Ver os próximos suplentes.
De onde vieram os votos — eleição de 2022
Municípios que mais lhe renderam votos
| Município | Votos | Peso no total | Desempenho local |
|---|---|---|---|
| XINGUARA/PA | 1.603 | 16.0% | 6.4% |
| MARABÁ/PA | 874 | 8.7% | 0.7% |
| CANAÃ DOS CARAJÁS/PA | 819 | 8.2% | 2.5% |
| PARAUAPEBAS/PA | 711 | 7.1% | 0.6% |
| SÃO FÉLIX DO XINGU/PA | 682 | 6.8% | 2.4% |
| SAPUCAIA/PA | 430 | 4.3% | 12.0% |
| REDENÇÃO/PA | 388 | 3.9% | 0.9% |
| FLORESTA DO ARAGUAIA/PA | 387 | 3.9% | 3.8% |
| RIO MARIA/PA | 315 | 3.1% | 3.2% |
| NOVO REPARTIMENTO/PA | 312 | 3.1% | 1.0% |
| CONCEIÇÃO DO ARAGUAIA/PA | 291 | 2.9% | 1.3% |
| BELÉM/PA | 227 | 2.3% | 0.0% |
Por região intermediária (IBGE)
| Região | Votos | Peso no total | Desempenho local |
|---|---|---|---|
| Redenção | 4.891 | 48.8% | 2.3% |
| Marabá | 4.183 | 41.8% | 0.7% |
| Belém | 413 | 4.1% | 0.0% |
| Altamira | 209 | 2.1% | 0.1% |
| Sem correspondência IBGE | 171 | 1.7% | 0.3% |
| Castanhal | 125 | 1.2% | 0.0% |
| Breves | 13 | 0.1% | 0.0% |
| Santarém | 12 | 0.1% | 0.0% |
Capital × interior
| Recorte | Votos | Peso no total | Desempenho local |
|---|---|---|---|
| Capital | 227 | 2.3% | 0.0% |
| Interior | 9.790 | 97.7% | 0.3% |
Campanha em números — eleição de 2022
De onde veio o dinheiro
| Origem | Valor | % das receitas |
|---|---|---|
| Recursos de partido político | R$ 752.853,53 | 100% |
| Recursos próprios | R$ 597,89 | 0% |
Maiores fornecedores
| Fornecedor | CPF/CNPJ | Valor contratado |
|---|---|---|
| ARAGUAIA MIDIAS E PRODUÇÃOES EIRELI | 21245462000149 | R$ 179.952,00 |
| EDITORA VISÃO EIRELI | 04273807000159 | R$ 69.400,00 |
| L CARLOS SILVA EIRELI | 00663271000127 | R$ 50.000,00 |
| AUTO POSTO DISNEY LTDA | 05028117000105 | R$ 34.000,00 |
| INFINITAMENTE + CONTABILIDADE LTDA | 32969011000170 | R$ 30.000,00 |
| AGENCIA REC EIRELI | 18020504000139 | R$ 23.500,00 |
| KAMILA BARBOSA SOCIEDADE INDIVIDUAL DE ADVOCACIA | 40727814000147 | R$ 22.500,00 |
| WESDRAS PEREIRA NUNES | 57933871291 | R$ 12.000,00 |
| AUTO POSTO PRIMAVERA EIRELI | 15332141000189 | R$ 11.021,11 |
| RANEERE RAMOS GUEDES | 12867071372 | R$ 10.800,00 |
Patrimônio declarado ao TSE
| Eleição | Resultado | Bens | Total declarado | Variação sobre a anterior |
|---|---|---|---|---|
| 2022 | SUPLENTE | 2 | R$ 270.000,00 | — |
Bens por tipo — eleição de 2022
| Tipo | Quantidade | Valor declarado |
|---|---|---|
| Terreno | 1 | R$ 170.000,00 |
| Casa | 1 | R$ 100.000,00 |
Padrões observáveis na campanha
| Padrão | Observação |
|---|---|
| Concentração na campanha | 24% das despesas foram para um único fornecedor (ARAGUAIA MIDIAS E PRODUÇÃOES EIRELI); os 3 maiores somam 40%. |
| Custo por voto | R$ 75,01 por voto nominal na eleição de 2022 (R$ 751.418,39 de despesas para 10.017 votos) — entre o terço de maior custo entre os 647 parlamentares atuais do mesmo cargo e eleição. |
| Fornecedores compartilhados | Entre os maiores fornecedores da campanha, também contratados por outros parlamentares atuais: #NULO (outros 686). |
Custo por voto por categoria de gasto
| Categoria | Gasto | R$ por voto |
|---|---|---|
| Publicidade por materiais impressos | R$ 252.552,00 | R$ 25,21 |
| Atividades de militância e mobilização de rua | R$ 209.192,73 | R$ 20,88 |
| Combustíveis e lubrificantes | R$ 76.399,35 | R$ 7,63 |
| Cessão ou locação de veículos | R$ 75.100,00 | R$ 7,50 |
| Diversas a especificar | R$ 50.000,00 | R$ 4,99 |
| Serviços contábeis | R$ 30.000,00 | R$ 2,99 |
| Produção de programas de rádio, televisão ou vídeo | R$ 23.500,00 | R$ 2,35 |
| Serviços advocatícios | R$ 22.500,00 | R$ 2,25 |